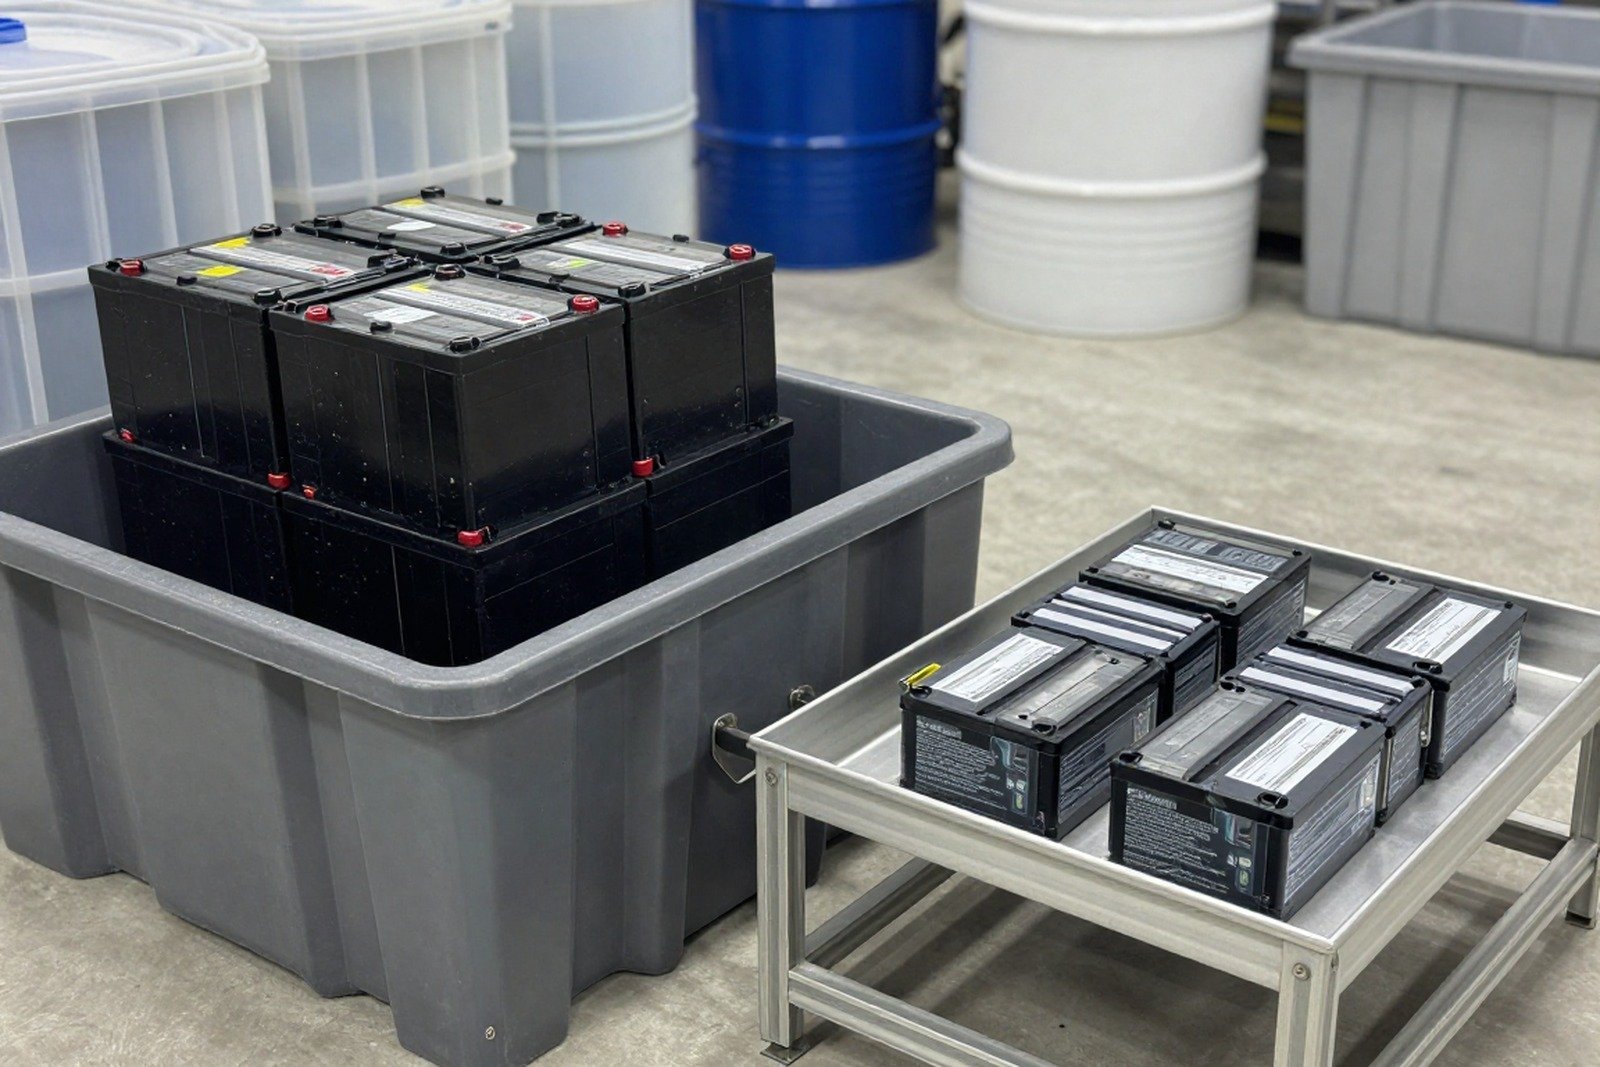
文本摘要 — 自 2026 年起,一块投放越南市场的电池或蓄电池可能同时承担三层相互独立的法律义务:披露电池中所含危险化学品的信息(第 26/2026/NĐ-CP 号法令与第 01/2026/TT-BCT 号通知)、按 EPR 机制履行回收责任(第 110/2026/NĐ-CP 号法令与第 24/2026/TT-BNNMT 号通知),以及在产品生命周期结束后将废电池作为危险废物管理。
这三层义务由三份不同文件规定,有三个不同期限,且互不替代。做到这一层的企业,仍可能因缺少另一层而被处理。本文按一批电池货物实际经过的顺序——进口、投放市场、回收、处理——将三层合并说明。
快速摘要
- 第一层 — 化学品:第 26/2026/NĐ-CP 号法令与第 01/2026/TT-BCT 号通知(附录 XIX)要求披露电池中的铅、铬(VI)化合物和蓄电池中的硫酸的信息。自 2026 年 3 月 1 日起适用。
- 第二层 — EPR:第 110/2026/NĐ-CP 号法令(2026 年 5 月 25 日生效)规定强制回收率:铅酸蓄电池 12%、其他各类蓄电池 08%、可多次充电电池 08%;用于运输工具的锂电池和镍氢电池为 0%。
- 缴款额:第 24/2026/TT-BNNMT 号通知规定 Fs——铅酸蓄电池 17.920 越南盾/公斤、其他蓄电池 49.800 越南盾/公斤、可多次充电电池 53.800 越南盾/公斤。
- 公式:F = R × V × Fs。1 吨铅酸蓄电池的缴款约为 215 万越南盾;1 吨可充电电池约为 430 万越南盾。
- 第三层 — 危险废物:废电池、废蓄电池属于危险废物;废物产生源责任方必须进行鉴别、贮存,并移交具备相应环境许可证的单位。
- EPR 期限:每年 4 月 1 日前,须通过国家 EPR 信息系统登记回收计划,并报告上一年度的实施结果。
- 豁免:属于责任范围产品的年营业收入低于 300 亿越南盾;出口货物、暂进再出、研究与试验。
一种产品中的三层义务
下表是总体地图。每一行对应一份文件、一个主管机关和一个义务产生时点。
| 层级 | 法律问题 | 适用文件 | 何时产生 |
|---|---|---|---|
| 1. 化学品 | 电池含有什么危险化学品、含量多少、是否已披露? | 第 26/2026/NĐ-CP 号法令;第 01/2026/TT-BCT 号通知(附录 XIX) | 货物投放市场之前 |
| 2. EPR | 是否已对相应数量完成回收或缴款? | 第 110/2026/NĐ-CP 号法令;第 24/2026/TT-BNNMT 号通知 | 按年度,次年 4 月 1 日前截止 |
| 3. 危险废物 | 废电池是否已按规定贮存和移交? | 第 08/2022/NĐ-CP 号法令(第 71 条),经第 110/2026/NĐ-CP 号法令修订 | 电池成为废物时 |
需要记住的一点:第一层问的是含量,第二层问的是数量,第三层问的是废物流向。三个不同的问题,三套不同的档案。
第一层 — 电池中的化学品须披露信息
第 01/2026/TT-BCT 号通知附录 XIX 列出 10 种须披露信息的产品中危险化学品。就电池和蓄电池而言,该目录明确列出三项对应关系:
- 铅:适用于”电池”和”电子产品”。
- 铬(VI)化合物:适用于”电池”和”电子产品”。
- 硫酸:适用于”蓄电池”。
随附四项义务,依第 26/2026/NĐ-CP 号法令第 29 条:投放市场前在国家化学品数据库按批次申报;在网站、销售点和标签上披露成分、含量及限制使用建议;保存证明档案;并对信息的准确性负责。
一个极易读错之处:附录 XIX 并未把镉对应到电池。镉一栏仅列”电子产品””防锈漆、镀锌钢”。因此镍镉电池不属于按镉一栏披露的范围——但这并不意味着镍镉电池可按普通废物处理。第三层义务仍全面适用。
反之,汞在附录 XIX 中仅与”灯具”关联,因此含汞成分的电池不属于该目录项下的披露范围,尽管废弃时仍属于危险废物。
第二层 — EPR 机制下的回收责任
第 110/2026/NĐ-CP 号法令自 2026 年 5 月 25 日起生效,并自 2026 年起全面取代第 08/2022/NĐ-CP 号法令的 EPR 机制(第 23 条第 1 款)。2025 年及以前年度的责任仍适用第 08/2022/NĐ-CP 号法令。
谁须履行
将电池、蓄电池投放越南市场的生产者、进口商。四种特殊情形依第 4 条第 1 款确定:
- 同一品牌由多个生产者制造的产品:负责标注商品标签的一方为履行主体。
- 为他人代工:委托加工方为履行主体,而非受托加工方。
- 委托进口:负责标注标签的一方为履行主体;若由受托方标注标签,则营业收入按进口总值加受托费用计算。
- 母公司或设有独立核算分支机构的公司,可经授权代子公司、分支机构履行。
强制回收率
第 110/2026/NĐ-CP 号法令附录 I,B 组——蓄电池与电池,共四行(其中 B.2.1 分为两种情形):
| 代码 | 产品组 | 强制回收率 | 强制回收规范 |
|---|---|---|---|
| B.1.1 | 铅酸蓄电池 | 12% | 拆解、分类、回收塑料材料并生产铅坯 |
| B.1.2 | 铅酸蓄电池以外的其他各类蓄电池 | 08% | 拆解、分类、回收塑料材料及锂或其他金属 |
| B.2.1 | 可多次充电电池——用于运输工具的锂电池、镍氢电池除外 | 08% | 拆解、分类、回收塑料及锂或其他金属;或出口(可含初加工)给境外回收、翻新单位 |
| B.2.1 | 用于运输工具的锂电池、镍氢电池 | 0% | — |
该表带来三点实务后果:
- 不可充电电池(碱性电池、碳锌电池)不在附录 I 中。这些类型不属于强制回收范围,但废弃时仍属危险废物。
- 用于电动汽车、电动摩托车、电动自行车的锂电池适用 0% 回收率。0% 并不意味着无须申报:产品仍属附录 I 范围,仍须申报数量,以证明义务为零。
- 可充电电池的回收规范允许出口。这对越南企业是一条重要路径,因为国内锂回收能力仍然有限。
缴款额如何计算
第 110/2026/NĐ-CP 号法令第 8 条规定公式:
F = R × V × Fs
- F — 应缴款总额,单位为越南盾。
- R — 产品组的强制回收率,单位为 %。
- V — 责任年度内投放市场的产品数量,单位为公斤。
- Fs — 单位数量的缴款额,单位为越南盾/公斤。
Fs 规定于第 24/2026/TT-BNNMT 号通知附录 I,以回收成本乘以调整系数计算:
| 组别 | 回收成本(越南盾/公斤) | 调整系数 | Fs(越南盾/公斤) |
|---|---|---|---|
| 铅酸蓄电池 | 44.800 | 0,4 | 17.920 |
| 铅酸蓄电池以外的其他各类蓄电池 | 49.800 | 1,0 | 49.800 |
| 可多次充电电池 | 53.800 | 1,0 | 53.800 |
三个例子可以看出数字规模:
- 年内投放市场 10.000 公斤铅酸蓄电池:F = 12% × 10.000 × 17.920 = 21.504.000 越南盾。
- 2.000 公斤电动自行车用锂电池:F = 8% × 2.000 × 49.800 = 7.968.000 越南盾。
- 500 公斤可多次充电电池:F = 8% × 500 × 53.800 = 2.152.000 越南盾。
需要留意之处:铅酸蓄电池的 Fs 明显低于其他蓄电池和可充电电池,因为调整系数仅为 0,4——反映国内铅回收基础设施已经形成。对于锂电池,系数 1,0 使每公斤的 EPR 成本接近铅酸蓄电池的三倍。
履行回收责任的三种方式
依第 110/2026/NĐ-CP 号法令第 6 条,企业可选择《环境保护法》第 54 条第 2 款规定的形式之一:
- 自行组织回收——自行实施,或将废电池、废蓄电池用作原料;可与回收单位签订合同。
- 授权回收责任组织(PRO)——由受托方实施并验收数量;不得再授权给其他单位。
- 向越南环境保护基金缴款——手续上最简单,但选择此方式则无须登记回收计划,也无须报告回收结果(第 7 条第 2 款)。
关于凭证的注意事项:投入回收的原料的收集、移交、接收和出库档案,必须与其他回收原料分开建立和跟踪。凭证、交接记录按危险废物凭证样式或一般工业固体废物交接记录使用(第 6 条第 6 款)。
时间节点
- 2026 年 5 月 25 日——第 110/2026/NĐ-CP 号法令生效;第 24/2026/TT-BNNMT 号通知同日生效。
- 每年 4 月 1 日前——通过国家 EPR 信息系统登记回收计划,并报告上一年度的结果。
- 2027 年——道路运输工具生产者、进口商开始对 2027 年 1 月 1 日起投放市场的车辆履行回收责任。
- 2029 年——首次调整强制回收率和 Fs;每 3 年一个周期,每次上调不超过 10 个百分点。
电动汽车电池链上的企业需要注意:运输工具用锂电池目前为 0%,但 3 年一次的调整机制意味着该水平并非永久固定。
第三层 — 废电池属于危险废物
当电池退出使用环节,它不再是承担第一层和第二层的”产品”,而成为承担第三层的废物流。废电池、废蓄电池属于危险废物,通常按 16 01 代码组(电气、电子设备废物)检索,其中废电池、废蓄电池常用代码为 16 01 12——该组通过回收铅、镍等金属处理。
依第 08/2022/NĐ-CP 号法令第 71 条,废物产生源责任方的义务包括四项:在源头鉴别和分类危险废物;按包装、贮存设备和贮存区域的正确要求贮存;申报并移交具备相应环境许可证的单位;按规定样式建立和保存危险废物凭证。
第 110/2026/NĐ-CP 号法令带来的重要变化
第 22 条第 1 款修订第 08/2022/NĐ-CP 号法令第 69 条第 1 款 b 项,方向为:组织、个人收集来自家庭、个人、国家机关办公室、学校、公共场所产生的属于危险废物的产品和包装,以履行回收责任的,无须取得含危险废物处理内容的环境许可证,但必须履行第 71 条规定的危险废物产生源责任方义务。
该规定为从家庭收集电池的模式——超市、学校、办公室的收集点——打开了通道,此前这些模式受制于危险废物处理许可证要求。作为交换,收集方仍须完整履行产生源责任方的义务:鉴别、贮存、凭证。
第 22 条第 2 款废止第 08/2022/NĐ-CP 号法令第六章、附录 XXII 和 XXIII。在表格方面,第 24/2026/TT-BNNMT 号通知废止第 02/2022/TT-BTNMT 号通知第 78 条、第 79 条及附录 IX、IXa(已经第 07/2025/TT-BTNMT 号通知和第 09/2026/TT-BNNMT 号通知修订)。
实务后果:正在使用旧表格建立危险废物档案的企业,需在签署下一批移交前重新核对现行目录和凭证样式。这类差错不会立即造成后果,但会在检查时使档案不合格。
“产品”与”废物”的界线——企业常混淆之处
三层义务最常在两处被混淆:
第一,把”已缴纳 EPR 款项”误认为”可以随意废弃”。EPR 缴款只解决相应数量的回收义务。工厂、办公室、门店产生的废电池仍须按危险废物程序移交。这两项义务不能相互抵消。
第二,把”电池是设备的零部件”误认为”电池是独立产品”。第 110/2026/NĐ-CP 号法令第 5 条第 1 款允许扣减数量:若电气电子设备含有属于须回收目录的零部件,且该零部件供应方已履行回收责任,则计算设备回收率时可扣除相应零部件数量。但该扣减只有在有证据证明电池供应方已履行时才有效——没有凭证,设备进口商仍须按全部数量计算。
企业常忽略的五点
- 营业收入低于 300 亿越南盾并不豁免一切。第 4 条第 3 款的豁免门槛按属于责任范围产品的营业收入合计计算,而非公司总营业收入。一家多元经营企业可能仅因一条电池产品线就越过门槛。
- 0% 回收率仍须申报。运输工具用锂电池回收率为 0%,但产品仍在附录 I 中——数量仍须报告,以证明义务为零。
- 为出口而进口的货物可豁免,但必须能够区分。豁免仅适用于出口货物、暂进再出、研究与试验。进口后在国内销售的货物不属于此列,即使其后有一部分出口。
- 授权不能转移法律责任。委托回收责任组织代为履行,并不免除生产者、进口商的责任。数量未达标时,主管机关仍处理生产者、进口商。
- 回收凭证必须单独分开。第 6 条第 6 款要求,用于计算 EPR 结果的回收数量档案、凭证,必须与其他回收原料分开建立和跟踪。混同是回收单位接收多来源原料时的常见错误。
企业应核查的事项
- 建立全部在产和进口电池、蓄电池产品的目录,按 B.1.1、B.1.2、B.2.1 三行分类。
- 确定各行年度投放市场的数量——这是 EPR 申报和缴款计算的原始数据。
- 核查铅、铬(VI)、硫酸含量,并按附录 XIX 对每个货物代码完成信息披露。
- 按组计算 F = R × V × Fs 以了解成本,并与自行组织回收的成本比较。
- 选择履行形式并保存相应证明档案——回收合同、验收记录或缴款凭证。
- 复核工厂、仓库、门店的危险废物流程:鉴别、贮存包装、与具备环境许可证单位的合同。
- 核查在用的危险废物凭证样式是否符合第 24/2026/TT-BNNMT 号通知废止第 02/2022/TT-BTNMT 号通知部分附录后的现行规定。
- 在国家 EPR 信息系统注册账号,并每年 4 月 1 日前完成申报。
常见问题
进口设备中的电池,谁承担 EPR 责任?
将产品投放市场的生产者、进口商。若电池为零部件且电池供应方已履行回收责任,设备进口商可在计算回收率时扣除电池数量,依第 110/2026/NĐ-CP 号法令第 5 条第 1 款——条件是具备证明凭证。
小型电池(碱性电池)是否须履行 EPR?
第 110/2026/NĐ-CP 号法令附录 I 仅有铅酸蓄电池、其他各类蓄电池和可多次充电电池。不可充电电池不属于强制回收目录,因此不产生 EPR 义务——但废弃时仍属危险废物。
电动摩托车用锂电池回收率为 0%,是否什么都不用做?
是的,仍需履行。产品仍属附录 I,因此数量仍须申报和报告,以证明义务为零。若不申报,企业就没有证明档案,仍会被视为未履行。
向越南环境保护基金缴款,是否须报告回收结果?
不必。依第 110/2026/NĐ-CP 号法令第 7 条第 2 款,选择向基金缴款方式的企业无须登记回收计划,也无须报告回收结果。剩余义务是每年 4 月 1 日前申报缴款金额。
将废电池出口到境外回收是否计入?
可以,限于可多次充电电池组。附录 I 的强制回收规范包含”出口(可含初加工)给境外回收、翻新单位”。另需注意办理出口手续时跨境废物控制法律的要求。
营业收入多少可豁免回收责任?
低于 300 亿越南盾/年,按第 110/2026/NĐ-CP 号法令第 4 条第 3 款属于回收责任范围产品的营业收入合计计算,而非公司总营业收入。
参考资料
- 政府 2026 年 4 月 1 日第 110/2026/NĐ-CP 号法令,2026 年 5 月 25 日生效——第 4、5、6、7、8、22、23、24 条及附录 I。
- 农业与环境部 2026 年 5 月 25 日第 24/2026/TT-BNNMT 号通知——附录 I(Fs 水平)、附录 II(表格样式)。
- 2026 年 1 月 17 日第 26/2026/NĐ-CP 号法令——第 29 条关于产品中危险化学品含量的信息披露。
- 工商部 2026 年 1 月 17 日第 01/2026/TT-BCT 号通知——第 11 条及附录 XIX。
- 2022 年 1 月 10 日第 08/2022/NĐ-CP 号法令,经第 05/2025/NĐ-CP 号法令、第 48/2026/NĐ-CP 号法令和第 110/2026/NĐ-CP 号法令修订补充——第 69 条、第 71 条关于危险废物产生源责任方的责任。
- 第 72/2020/QH14 号《环境保护法》——第 54 条(回收责任)、第 55 条(废物收集与处理责任)。
相关文章
- 产品中须披露信息的 10 种危险化学品
- QCVN 91:2024/BGTVT:电动摩托车、电动轻便摩托车蓄电池技术要求
- UN 38.3 是什么?锂电池 8 项运输试验(T1–T8)
- 电池与 RoHS:为何欧盟电池法规才是主要适用框架
- RoHS 与 WEEE:一方限制物质,一方负责回收
- 进口电子产品质量检查(第 37/2026 号法令)
交流与咨询
如企业需要按上述三层义务核查电池、蓄电池目录,或需要确定各产品线的 EPR 数量与成本,请留下信息,我们将具体交流。
免责声明
本文为我们根据原始文本编写的解读内容,不构成法律咨询意见。在适用于具体货物批次之前,企业应对照第 110/2026/NĐ-CP 号法令、第 24/2026/TT-BNNMT 号通知、第 26/2026/NĐ-CP 号法令和第 01/2026/TT-BCT 号通知的原文,同时核查现行危险废物目录和表格样式。
另见:ticforall.com 的版权与免责政策。